BSU (boligsparing for ungdom) to konto oszczędnościowe na mieszkanie dla osób do 33. roku życia: wpłacasz do 27 500 kr rocznie, łącznie do 300 000 kr, a państwo oddaje Ci 10% wpłat w podatku – do 2 750 kr rocznie. Do tego banki zwykle płacą na BSU najwyższe oprocentowanie. Warunek: nie możesz być właścicielem mieszkania, a pieniądze muszą pójść na własny dom. Kalkulator policzy, ile uzbierasz, a niżej – na co wolno wydać BSU i jak nie stracić ulgi.
Spis treści
1. Kalkulator BSU
2. Kto może mieć BSU
- masz najwyżej 33 lata – wpłacasz do końca roku, w którym kończysz 33
- płacisz podatek w Norwegii (dla ulgi)
- nie jesteś właścicielem mieszkania 31 grudnia (dla ulgi)
- masz jedno konto BSU – w jednym banku
- obywatelstwo nie ma znaczenia
- 31 grudnia jesteś (współ)właścicielem mieszkania lub domu
- masz frikort i nie płacisz podatku – nie ma od czego odjąć
- wpłaciłeś ponad 27 500 kr – nadwyżka nie daje ulgi
- przekroczyłeś łączny limit 300 000 kr
Polacy pracujący w Norwegii mogą otworzyć BSU w norweskim banku na tych samych zasadach – potrzebny jest numer personalny lub D-numer i konto. Para może mieć dwa osobne konta BSU, więc oszczędza razem do 55 000 kr rocznie.
3. Jak działa ulga podatkowa
Ulga zmniejsza podatek do zapłaty w rozliczeniu rocznym – bank sam zgłasza wpłaty do Skatteetaten, więc w skattemelding nic nie wpisujesz. Chcesz poczuć ją od razu? Dopisz ulgę przy zmianie skattekort. Wpłata musi dotrzeć do banku do 31 grudnia – nie czekaj na ostatni dzień.
4. Na co wolno wydać pieniądze z BSU
- zakup własnego mieszkania lub domu, w którym zamieszkasz
- koszty zakupu, np. dokumentavgift
- działka pod własny dom
- spłata kredytu na własne mieszkanie
- remont i rozbudowa własnego domu, prace przy domu na zewnątrz
- ładowarka do auta, pompa ciepła, panele słoneczne
- mieszkanie na wynajem lub druga nieruchomość
- domek letniskowy (hytte)
- meble i luźne sprzęty AGD
- narzędzia, łódź, kamper
- cokolwiek innego niż własny dom
5. BSU a kredyt hipoteczny
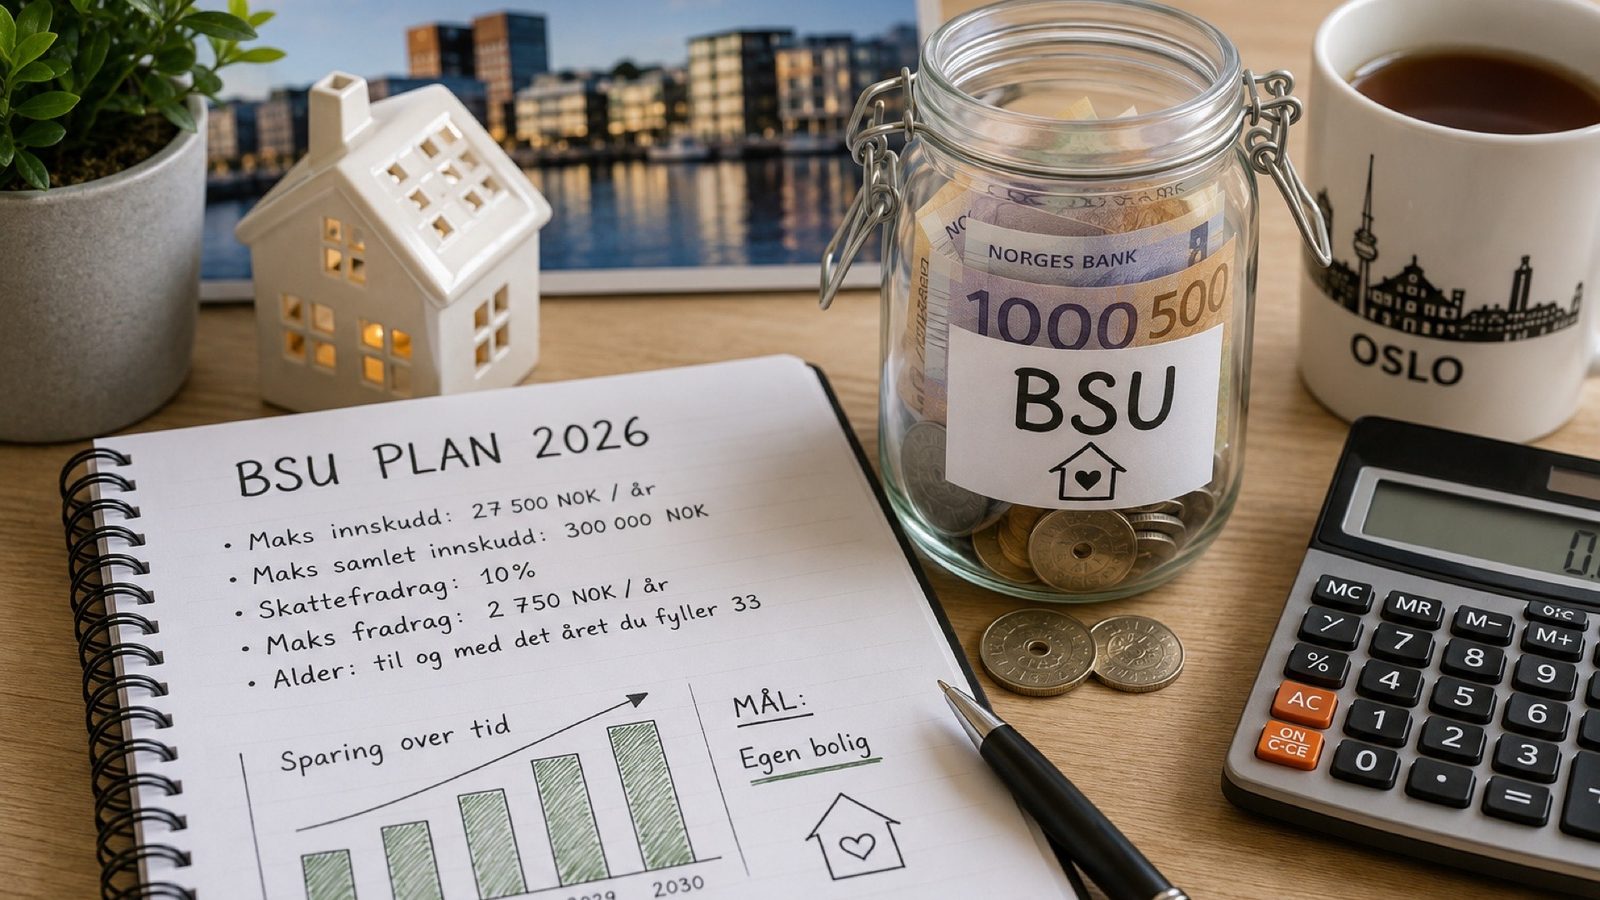
6. BSU, konto oszczędnościowe czy fundusze
Planujesz zakup w ciągu kilku lat? Najpierw zapełnij BSU, potem oszczędzaj na zwykłym koncie. Fundusze mają sens przy dłuższym horyzoncie – aksjesparekonto (ASK).
7. Najczęstsze błędy – checklista
8. Słowniczek
Najczęściej zadawane pytania
| Pytanie | Odpowiedź |
|---|---|
| Ile można wpłacić na BSU w 2026? | Do 27 500 kr rocznie i łącznie do 300 000 kr. |
| Ile wynosi ulga podatkowa z BSU? | 10% wpłat, czyli maksymalnie 2 750 kr mniej podatku rocznie. |
| Do jakiego wieku można oszczędzać na BSU? | Do końca roku, w którym kończysz 33 lata. Od roku 34. urodzin wpłaty nie są możliwe. |
| Czy dostanę ulgę, jeśli mam już mieszkanie? | Nie. Ulga przysługuje tylko, jeśli 31 grudnia nie jesteś (współ)właścicielem mieszkania lub domu. |
| Na co mogę wydać pieniądze z BSU? | Na zakup własnego mieszkania i koszty zakupu, działkę pod dom, spłatę kredytu na własne mieszkanie, remont i rozbudowę, a także np. ładowarkę do auta, pompę ciepła czy panele słoneczne. |
| Co, jeśli wypłacę BSU na inny cel? | Stracisz ulgę – część wcześniejszych ulg trzeba będzie oddać w podatku. |
| Czy Polak może mieć BSU? | Tak. Wystarczy norweski numer personalny lub D-numer i konto w norweskim banku. Ulga działa, jeśli płacisz podatek w Norwegii. |
| Czy para może mieć wspólne BSU? | Nie, ale każda osoba może mieć własne konto – razem do 55 000 kr rocznie i 5 500 kr ulgi. |
| Czy z frikort dostanę ulgę BSU? | Nie, bo nie płacisz podatku, od którego można by ją odjąć. Oszczędzać na BSU możesz mimo to. |
Przydatne artykuły powiązane
- Egenkapital – wkład własny
- Kredyt hipoteczny 2026
- Zakup mieszkania w Norwegii
- Ulgi podatkowe (fradrag) 2026
Artykuł ma charakter informacyjny i nie stanowi porady finansowej. Kalkulator zakłada stałe oprocentowanie i nie odejmuje podatku od odsetek. Zasady według Skatteetaten (październik 2026). Grafiki ilustracyjne wygenerowane przez AI.