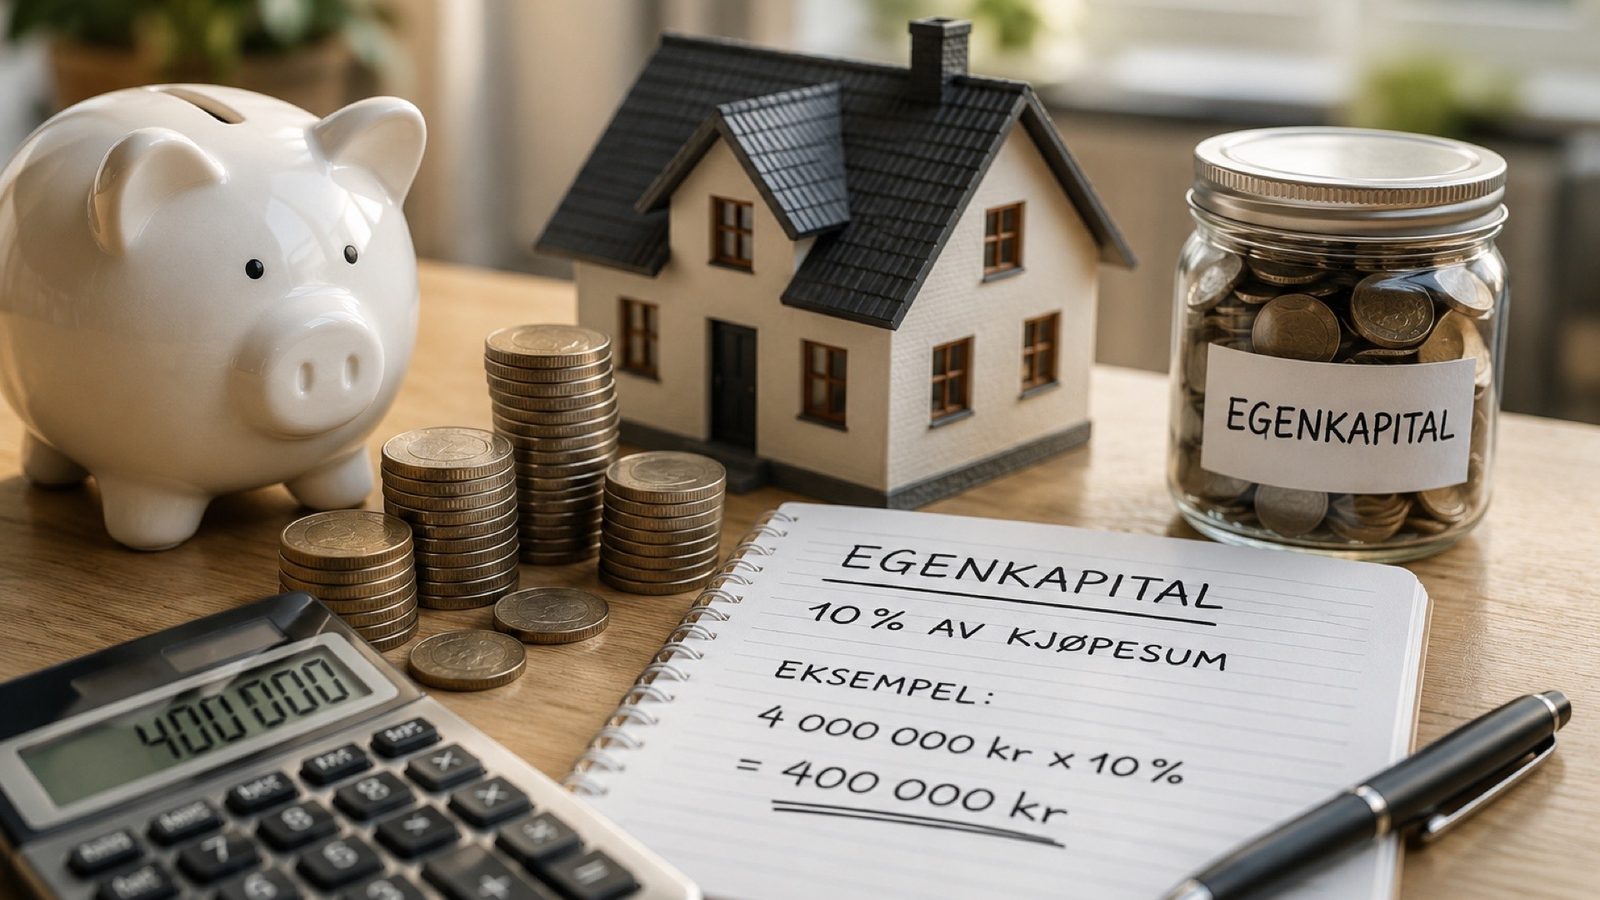
Od końca 2024 roku do zakupu mieszkania w Norwegii wystarcza 10% wkładu własnego (egenkapital) – wcześniej było 15%. Przy mieszkaniu za 4 mln kr to 400 000 kr zamiast 600 000 kr. Ale 10% to minimum dla banku, a nie cała kwota, której potrzebujesz: przy selveier dochodzi 2,5% dokumentavgift, a w borettslag liczy się cena razem z długiem spółdzielni. Kalkulator pokaże, ile musisz odłożyć i kiedy dojdziesz do celu, a niżej – co bank uznaje za egenkapital i co zrobić, gdy brakuje.
Spis treści
1. Kalkulator: ile odłożyć i kiedy
2. Ile egenkapital potrzeba w 2026
3. Koszty zakupu, o których się zapomina
4. Co bank uznaje za egenkapital
- oszczędności na koncie i BSU
- darowizna od rodziny – z potwierdzeniem, że to prezent, a nie pożyczka
- zysk ze sprzedaży obecnego mieszkania
- akcje i fundusze – często z „dyskontem” na wahania; najlepiej sprzedać przed zakupem
- pieniądze z Polski – po przelaniu i udokumentowaniu źródła
- pożyczka konsumpcyjna lub kredyt na karcie „na wkład”
- pieniądze pożyczone od rodziny do oddania (to dług)
- kryptowaluty bez sprzedaży i udokumentowanego pochodzenia
- gotówka bez historii na koncie
Banki w Norwegii muszą sprawdzać pochodzenie pieniędzy (przepisy przeciw praniu pieniędzy). Przelewy z Polski i darowizny przygotuj z dokumentami: wyciąg, umowa darowizny, sprzedaż mieszkania. Zainwestowane oszczędności: ASK i podatek od kryptowalut.
5. Borettslag i fellesgjeld
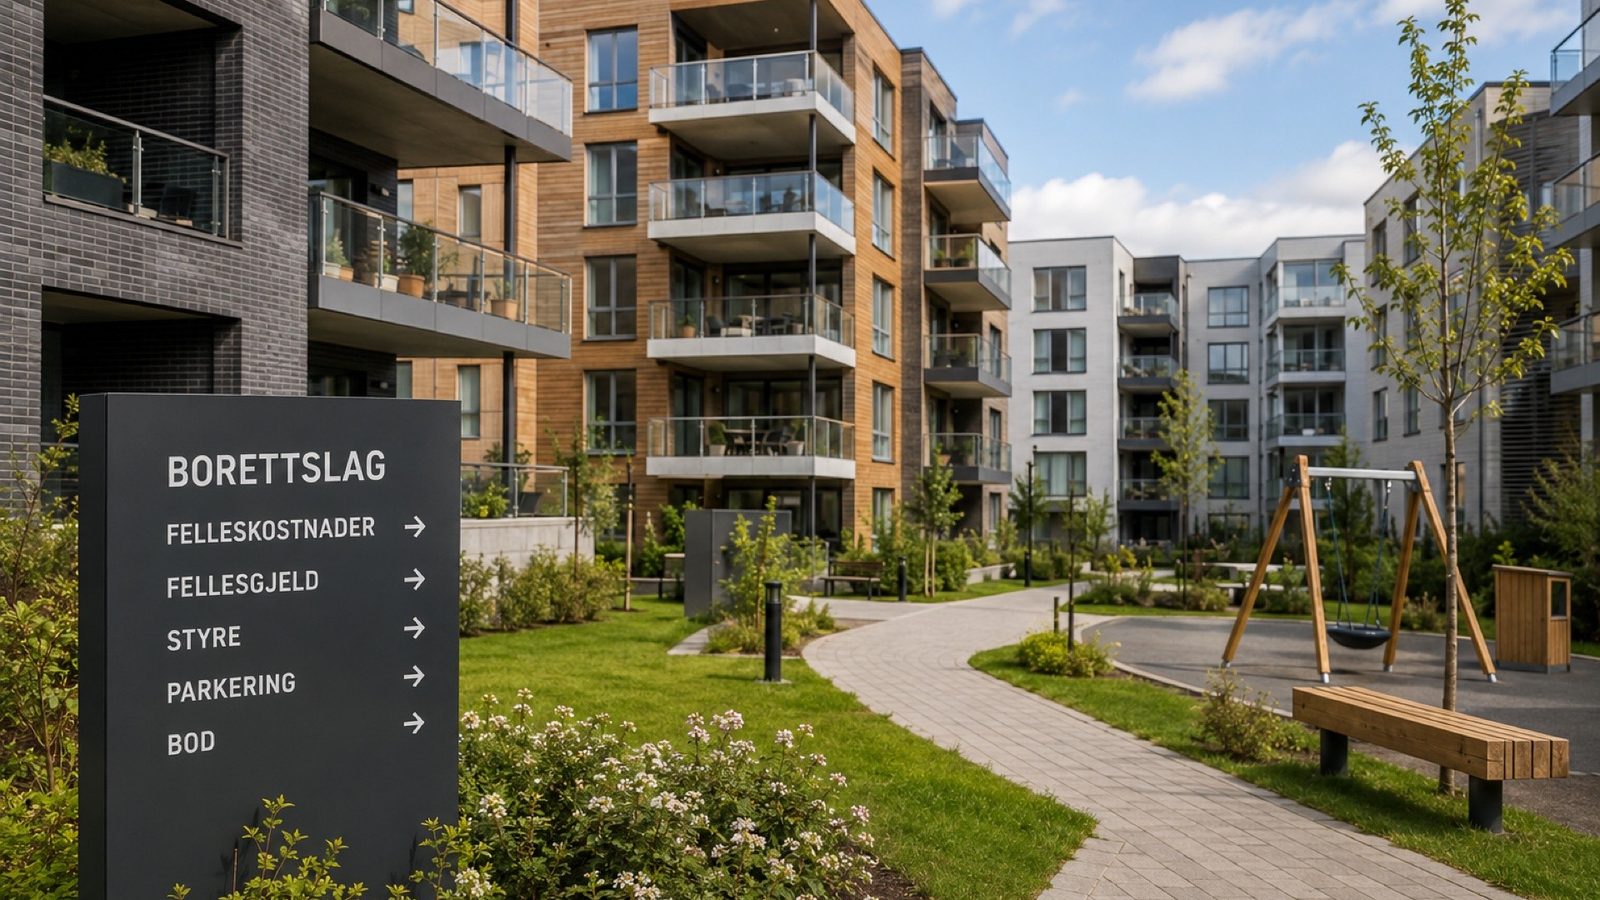
W spółdzielni mieszkaniowej (borettslag) część ceny to wspólny dług spółdzielni (fellesgjeld), który spłacasz w miesięcznych opłatach. Bank liczy 10% wkładu i limit 5× od ceny łącznej (totalpris = cena + fellesgjeld). Przykład: cena 2 500 000 kr + fellesgjeld 1 000 000 kr = 3 500 000 kr – potrzebujesz ok. 350 000 kr wkładu, ale bez dokumentavgift. Więcej: fellesgjeld i borettslag czy selveier.
6. Brakuje wkładu – co dalej
7. Kupujecie we dwoje
Wspólny wniosek sumuje dochody, ale i długi. Gdy jedno z Was wnosi 500 000 kr, a drugie 100 000 kr, ustalcie na piśmie udziały we własności i co dzieje się przy rozstaniu – szczególnie jeśli nie macie ślubu (samboere). Wpis do rejestru może odpowiadać wkładom, np. 70/30. Więcej o rozstaniach: rozwód w Norwegii.
8. Plan oszczędzania – checklista
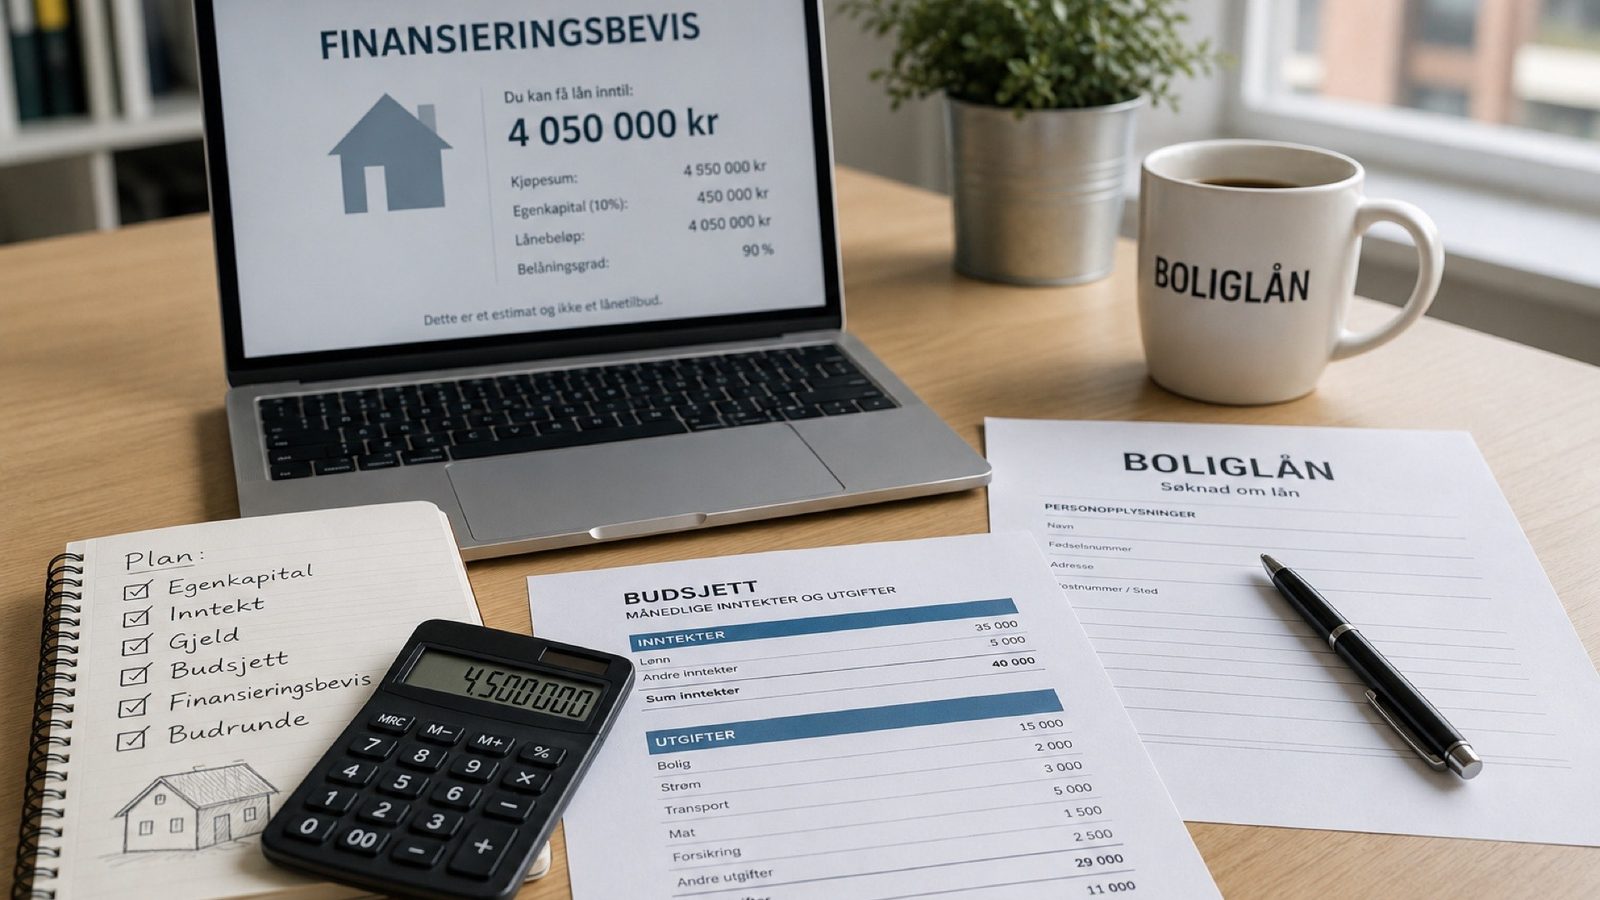
Gdy masz już wkład: zakup mieszkania krok po kroku i jak licytować w budrunde.
9. Słowniczek
Najczęściej zadawane pytania
| Pytanie | Odpowiedź |
|---|---|
| Ile egenkapital potrzeba w 2026 roku? | Co najmniej 10% ceny mieszkania – od 31.12.2024 kredyt może wynieść do 90%. Wcześniej wymagano 15%. |
| Czy 10% wystarczy na cały zakup? | Nie zawsze. Przy selveier dochodzi 2,5% dokumentavgift i opłaty za wpisy, płacone z własnych pieniędzy. Przy mieszkaniu za 4 mln kr potrzebujesz ok. 500 000 kr. |
| Jak liczyć wkład przy borettslag? | Od ceny łącznej (totalpris), czyli ceny plus fellesgjeld. Za to nie płacisz dokumentavgift. |
| Czy darowizna od rodziców może być wkładem? | Tak, jeśli to prezent, a nie pożyczka do oddania. Bank poprosi o dokument darowizny i potwierdzenie źródła pieniędzy. |
| Czy pieniądze z Polski liczą się do egenkapital? | Tak, po przelaniu na konto i udokumentowaniu pochodzenia – banki muszą to sprawdzać. |
| Czy mając 10% na pewno dostanę kredyt? | Nie. Bank sprawdza też limit 5× dochodu i ratę przy 7% oprocentowania. |
| Co, jeśli brakuje mi wkładu? | Możliwe dodatkowe zabezpieczenie od rodziców, startlån z gminy (w pilotażu od 5% wkładu) albo kwota elastyczności banku. |
| Ile można odłożyć na BSU? | 27 500 kr rocznie, łącznie 300 000 kr, do końca roku, w którym kończysz 33 lata. Ulga podatkowa: 10% wpłat, maks. 2 750 kr rocznie. |
| Czy akcje i fundusze to egenkapital? | Banki często je uwzględniają z dyskontem na wahania. Najbezpieczniej sprzedać je przed zakupem. |
Przydatne artykuły powiązane
Artykuł ma charakter informacyjny i nie stanowi porady finansowej. Kalkulator pokazuje uproszczony cel oszczędnościowy – bank ocenia też dochód i długi. Stan na październik 2026. Grafiki ilustracyjne wygenerowane przez AI.