W Norwegii obowiązkowe jest tylko ubezpieczenie OC samochodu (ansvar). Reszta jest dobrowolna, ale bez innboforsikring pożar czy zalanie mieszkania pokrywasz z własnej kieszeni – polisa właściciela nie obejmuje Twoich rzeczy. Kalkulator pomoże oszacować wartość Twojego dobytku, a przegląd pokaże, które polisy pasują do Twojej sytuacji.
Spis treści
1. Kalkulator: ile warte są Twoje rzeczy
2. Dom i mieszkanie: innbo i hus
3. Sztorm, powódź, osuwisko
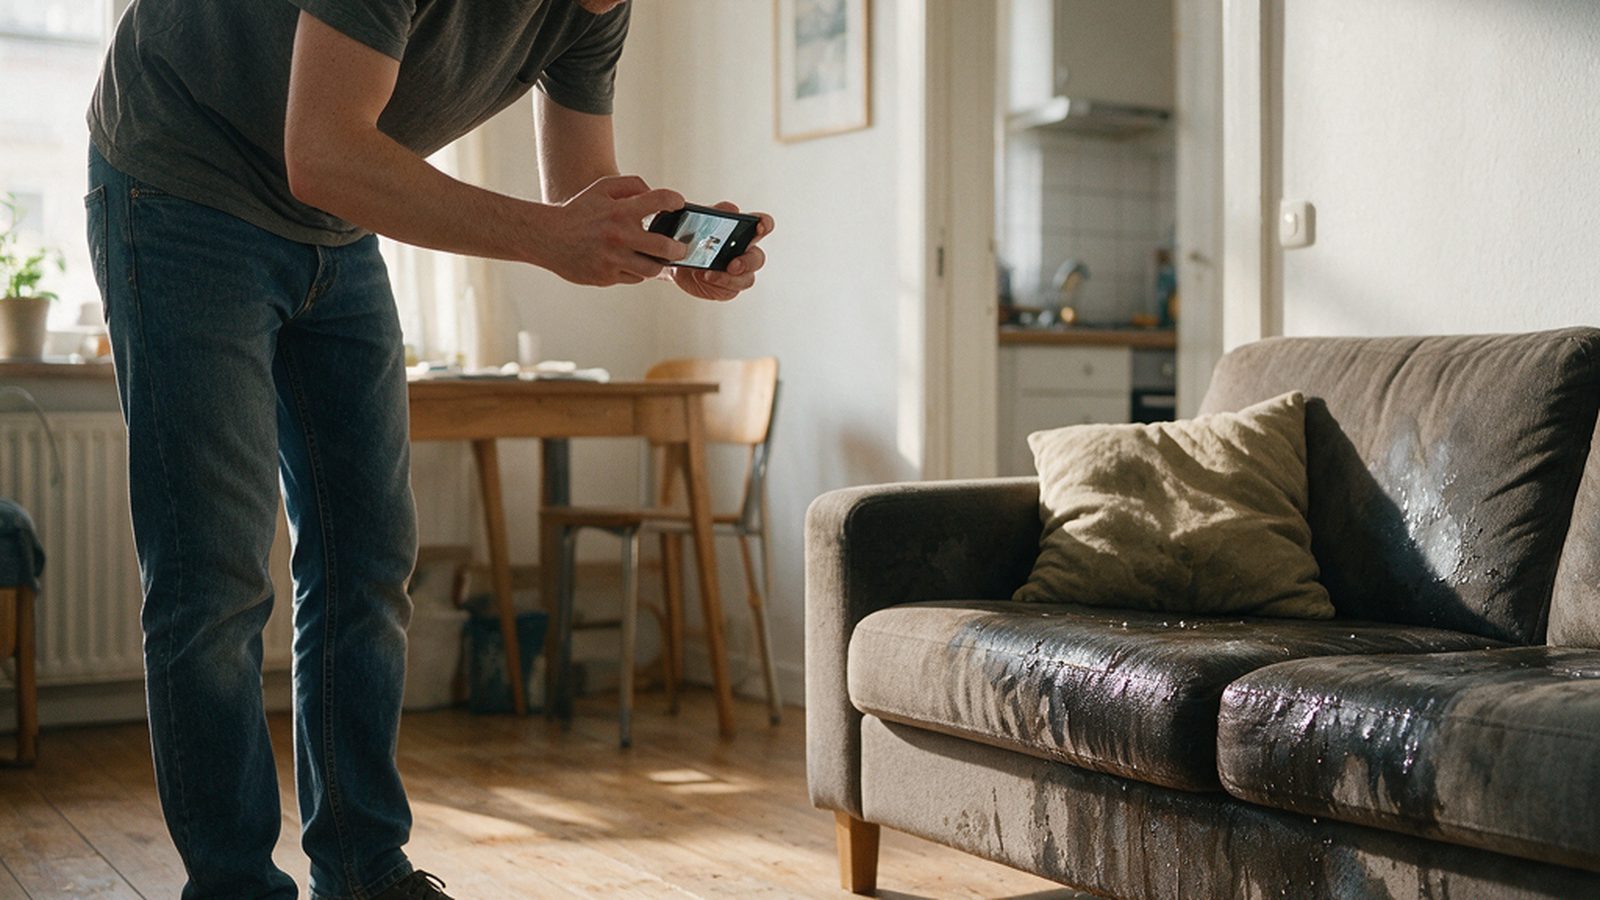
Każdy budynek i dobytek ubezpieczony od pożaru jest w Norwegii automatycznie chroniony także przed szkodami naturalnymi (naturskade) – burzą, powodzią, osuwiskiem, lawiną czy sztormowym przypływem. Nie kupujesz osobnej polisy.
Więcej o skutkach jesiennych sztormów: sztorm Boelo w październiku 2026.
4. Ubezpieczenie samochodu
5. Życie i niezdolność do pracy
- singiel bez kredytu i dzieci
- ubezpieczenie grupowe od pracodawcy lub w związku zawodowym
- oszczędności na kilka miesięcy
- kredyt hipoteczny i rodzina na utrzymaniu
- partner z niskim dochodem
- samozatrudnienie (słabsza ochrona NAV)
Livsforsikring wypłaca kwotę bliskim po śmierci. Uføreforsikring – gdy na długo tracisz zdolność do pracy; często ważniejsza niż polisa na życie, bo uføretrygd z NAV to ok. 66% dochodu do 6G. Najpierw sprawdź, co już masz przez pracodawcę – wielu pracowników ma grupowe ubezpieczenie na życie i od wypadków.
6. Jak wybrać i porównać
- zakres i wyłączenia, nie tylko cenę
- udział własny (egenandel) – wyższy obniża składkę
- sumę ubezpieczenia i limity na cenne rzeczy
- ceny na finansportalen.no (Forbrukerrådet)
- rabat za kilka polis (samlerabatt) – ale porównaj osobno
- za niskiej sumy innbo – dostaniesz mniej
- podwójnych polis (np. podróżna w karcie i osobno)
- automatycznego odnawiania bez porównania
- przemilczenia faktów przy zakupie
- „super” pakietów, których nie potrzebujesz
Podróże do Polski: wiele innboforsikring i kart kredytowych zawiera ubezpieczenie podróżne – sprawdź, zanim kupisz osobne. O ochronie zdrowia: prywatne ubezpieczenie zdrowotne.
7. Zgłoszenie szkody
8. Checklista
9. Słowniczek
Najczęściej zadawane pytania
| Pytanie | Odpowiedź |
|---|---|
| Które ubezpieczenia są w Norwegii obowiązkowe? | Tylko ubezpieczenie OC samochodu i innych pojazdów (ansvar). Innbo, husforsikring, polisa na życie i podróżna są dobrowolne. |
| Czy najemca potrzebuje ubezpieczenia? | Warto mieć innboforsikring. Polisa właściciela obejmuje budynek, ale nie Twoje meble, elektronikę czy ubrania. |
| Ile wynosi udział własny przy szkodzie naturalnej? | 8 000 kr za zdarzenie – kwota ustawowa, taka sama w każdym towarzystwie. |
| Czy szkody od sztormu są objęte ubezpieczeniem? | Tak, jeśli budynek lub rzeczy są ubezpieczone od pożaru. Wiatr liczy się jako szkoda naturalna od 20,8 m/s. |
| Ile kosztuje opłata w składce OC w 2026? | Trafikkforsikringsavgift od 1 marca 2026: 6,52 kr dziennie za auto spalinowe (ok. 2 380 kr rocznie) i 9,16 kr dziennie za elektryczne (ok. 3 343 kr). |
| Kasko czy delkasko? | Kasko pokrywa też szkody na własnym aucie z Twojej winy – dla nowszych aut i na kredyt. Delkasko wystarcza zwykle do starszych samochodów. |
| Czy potrzebuję polisy na życie? | Głównie przy kredycie hipotecznym i rodzinie na utrzymaniu. Najpierw sprawdź ubezpieczenia grupowe od pracodawcy. |
| Gdzie porównać ceny ubezpieczeń? | Na finansportalen.no prowadzonym przez Forbrukerrådet. |
| Co zrobić, gdy towarzystwo odmówi wypłaty? | Odwołaj się w towarzystwie, a potem bezpłatnie do Finansklagenemnda. |
Przydatne artykuły powiązane
Artykuł ma charakter informacyjny i nie stanowi porady finansowej. Zakres polis różni się między towarzystwami – sprawdź warunki przed zakupem. Stan na październik 2026. Część grafik wygenerowana przez AI.